
Planejamento financeiro doméstico: como criar um orçamento familiar do zero
Durante muito tempo, eu chegava ao fim do mês sem conseguir explicar exatamente para onde tinha ido o dinheiro. Não era falta de renda, mas falta de organização. Foi só quando comecei a registrar cada entrada e cada saída, por menor que parecesse, que percebi onde estavam os furos: um delivery aqui, uma assinatura esquecida ali, parcelas que se acumulavam sem eu perceber. Por isso, o planejamento financeiro doméstico foi o que me tirou desse ciclo, e é exatamente esse processo que vou mostrar neste guia, passo a passo.
Você chega ao fim do mês e não consegue explicar exatamente para onde foi o dinheiro? Essa situação pode acontecer mesmo quando a família possui uma renda aparentemente suficiente para pagar as contas. Afinal, o problema muitas vezes não está apenas em quanto se ganha, mas na falta de organização sobre o uso dos recursos.
O planejamento financeiro doméstico consiste em registrar receitas e despesas, antecipar compromissos, estabelecer limites de gastos e direcionar parte da renda para objetivos e imprevistos. Na prática, um bom orçamento mostra quanto entra, quanto sai, quanto você pode gastar e quais ajustes deve fazer antes que as contas saiam do controle.
Criar essa organização não exige conhecimento avançado em finanças. Papel, caderno, aplicativo ou uma planilha simples já podem funcionar. Ou seja, o ponto central é construir um sistema de planejamento financeiro doméstico que represente a realidade da casa e seja fácil de atualizar.
Segundo materiais de educação financeira do Banco Central, o orçamento ajuda a conhecer a realidade financeira, identificar hábitos de consumo, definir prioridades e administrar imprevistos.
material de educação financeira
O que é planejamento financeiro doméstico?
O planejamento financeiro doméstico organiza as receitas, despesas, compromissos e objetivos financeiros de uma pessoa ou família, considerando tanto o presente quanto os meses seguintes.
Um erro frequente é confundir esse planejamento com simplesmente anotar aquilo que já foi gasto. Na verdade, o registro é necessário, porém representa apenas uma parte do processo.
Além disso, um orçamento eficiente também olha para frente.
Isso significa prever contas, parcelas, despesas sazonais, compras necessárias, formação de reserva e objetivos futuros. Dessa forma, você consegue tomar decisões antes de gastar o dinheiro.
A princípio, pode parecer um trabalho burocrático. Eu também via assim no começo. Depois de criar uma rotina, entretanto, o controle ficou mais simples. Hoje levo menos de 15 minutos por semana para manter tudo atualizado.
Na prática, o orçamento doméstico responde a quatro perguntas:
Quanto dinheiro realmente entra na casa? Quanto dinheiro sai todos os meses? Quais despesas podem ser ajustadas? Quanto precisa ser reservado para o futuro?
Saiba Mais: como organizar gastando pouco
Por que criar um orçamento familiar mensal?
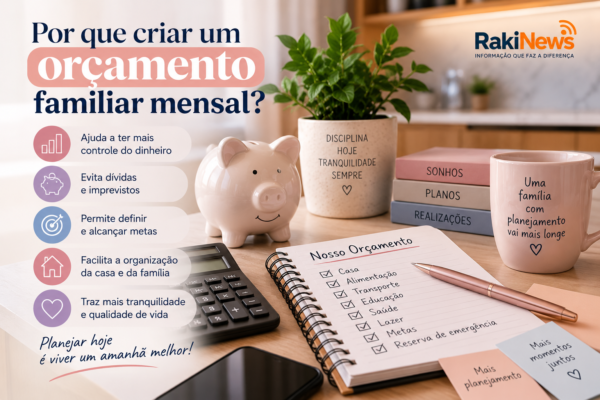
Um orçamento familiar mensal permite visualizar a situação financeira da casa e, dessa forma, decidir antecipadamente como distribuir a renda.
Sem esse controle, pequenas despesas podem passar despercebidas. Assinaturas, delivery, compras parceladas, tarifas, aplicativos e gastos rápidos parecem pouco relevantes quando analisados isoladamente. Porém, quando você soma esses valores ao longo do mês, eles podem consumir uma parcela considerável da renda.
No meu caso, por exemplo, foram justamente as taxas de aplicativo e os pequenos parcelamentos que mais pesavam no orçamento sem que eu percebesse.
No entanto, controlar o orçamento não significa eliminar todo gasto com lazer ou consumo pessoal. A proposta é estabelecer prioridades dentro do planejamento financeiro doméstico.
Assim, quando a família sabe quanto pode gastar, as decisões deixam de depender apenas da sensação de que “ainda há dinheiro na conta”.
Além disso, projetar os gastos futuros ajuda a identificar antecipadamente se determinado mês poderá terminar com saldo positivo, equilibrado ou negativo.
Como fazer um planejamento financeiro doméstico do zero?
Para iniciar um planejamento financeiro doméstico, primeiro descubra sua situação financeira atual. Depois, construa uma previsão realista para os próximos meses.
Não comece estabelecendo cortes aleatórios. Antes de tudo, descubra onde o dinheiro realmente está sendo utilizado. Só então decida se vale economizar no supermercado, cancelar serviços ou reduzir gastos com lazer.
Esse foi meu erro inicial: cortei o lazer por completo no primeiro mês e desisti na segunda semana. Entretanto, tudo funcionou muito melhor quando entendi os números antes de agir.
1. Calcule a renda líquida da família
Primeiro, considere o dinheiro que efetivamente fica disponível para pagar as despesas.
Podem entrar nessa conta:
- salários líquidos;
- aposentadorias e pensões;
- benefícios;
- aluguéis recebidos;
- comissões;
- trabalhos extras;
- outras fontes recorrentes de renda.
Quem possui renda variável, no entanto, precisa ter atenção adicional.
Em geral, é mais seguro elaborar o orçamento com base em uma estimativa conservadora. Assim, você evita assumir compromissos contando com uma comissão, bônus ou renda extra que ainda não entrou.
2. Registre todas as despesas
Em seguida, descubra quanto a família realmente gasta.
Durante pelo menos um mês, registre praticamente todas as saídas. Além disso, consulte extratos bancários e faturas dos cartões para encontrar despesas que você poderia esquecer.
Inclua até os valores pequenos.
Afinal, R$ 10 isolados parecem irrelevantes. Porém, quando esse comportamento se repete em diferentes compras, o impacto mensal pode se tornar significativo.
Uma estrutura básica pode ser:
| Categoria | Exemplos | Comportamento |
|---|---|---|
| Moradia | aluguel, financiamento, condomínio | geralmente recorrente |
| Alimentação | supermercado, feira, delivery | variável |
| Transporte | combustível, passagem, aplicativos | variável |
| Saúde | plano, consultas, medicamentos | recorrente ou eventual |
| Educação | mensalidades, cursos, material | recorrente ou sazonal |
| Financeiro | empréstimos, financiamentos | conforme contrato |
| Lazer | restaurantes, passeios, streaming | ajustável |
| Reserva | emergência e objetivos | planejada |
3. Separe despesas fixas, variáveis e eventuais
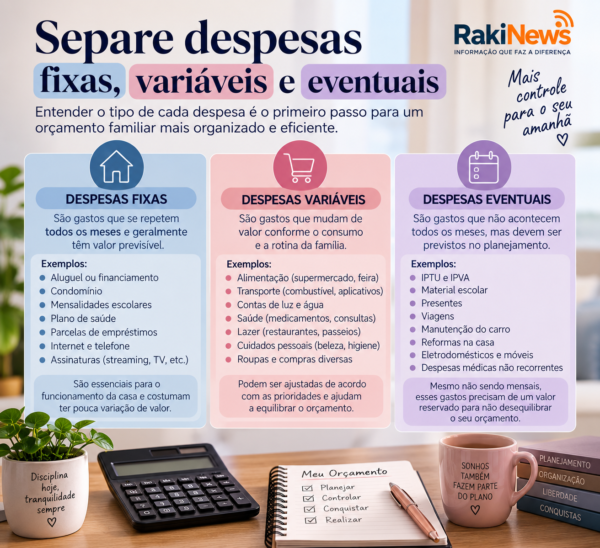
Classificar despesas facilita descobrir onde existe margem para mudanças dentro do planejamento financeiro doméstico.
Primeiramente, identifique as despesas fixas. Elas representam compromissos recorrentes cujo valor costuma ser igual ou relativamente previsível, como aluguel, mensalidade escolar e algumas prestações.
As despesas variáveis, por sua vez, mudam conforme o consumo. Mercado, energia elétrica, combustível e lazer são exemplos comuns.
Já as despesas eventuais ou sazonais aparecem apenas em determinados períodos, como IPTU, IPVA, material escolar, manutenção do carro, presentes e viagens.
Como já foi observado, ignorar gastos sazonais cria uma falsa impressão de sobra financeira.
Consequentemente, uma família pode terminar vários meses com dinheiro disponível e, ainda assim, entrar no vermelho quando chegam despesas anuais previsíveis.
Descubra se o orçamento está positivo ou negativo
Depois de registrar receitas e despesas, faça uma conta simples:
Receitas totais menos despesas totais = saldo do mês
A partir desse cálculo, existem três resultados possíveis:
- Saldo positivo: entra mais dinheiro do que sai.
- Saldo equilibrado: receitas e despesas praticamente se igualam.
- Saldo negativo: os gastos superam a renda.
Ter saldo positivo não significa automaticamente que as finanças estão organizadas. Por isso, observe para onde vai a sobra.
Em contrapartida, apresentar saldo negativo em um único mês também não significa necessariamente um problema permanente. Uma despesa extraordinária pode explicar o resultado.
Entretanto, o sinal de alerta aparece quando o déficit se repete.
Como montar um orçamento familiar mensal na prática?
Na prática, o orçamento deve atribuir uma função à renda antes que as despesas do cotidiano consumam o dinheiro.
Imagine uma família com renda líquida mensal de R$ 5.000.
Nesse caso, um exemplo hipotético poderia ser:
| Destinação | Valor |
|---|---|
| Moradia | R$ 1.500 |
| Alimentação | R$ 900 |
| Transporte | R$ 500 |
| Saúde e educação | R$ 500 |
| Contas domésticas | R$ 500 |
| Lazer e gastos pessoais | R$ 400 |
| Reserva e objetivos | R$ 500 |
| Despesas eventuais | R$ 200 |
| Total | R$ 5.000 |
Vale lembrar, porém, que esse exemplo não representa uma proporção obrigatória.
Cada família possui renda, número de moradores, prioridades, cidade, custos de saúde e necessidades diferentes. Por isso, fórmulas rígidas de divisão do salário nem sempre funcionam.
A conhecida regra 50-30-20, por exemplo, divide a renda entre necessidades, desejos e objetivos financeiros. Entretanto, ela funciona melhor como referência inicial do que como uma meta obrigatória para todas as famílias.
Considerando tudo, o melhor orçamento não é aquele que segue percentuais perfeitos. Em outras palavras, é aquele que consegue funcionar sem ignorar as necessidades reais da casa.
Planejamento financeiro doméstico também precisa prever despesas anuais
Um dos pontos que muitas pessoas esquecem no planejamento financeiro doméstico é transformar despesas anuais previsíveis em pequenos compromissos mensais.
Na verdade, IPVA, IPTU, matrícula, material escolar, seguros, manutenção e presentes não são totalmente inesperados quando sabemos que provavelmente acontecerão.
Suponha, por exemplo, que determinada família estime R$ 2.400 em despesas desse tipo ao longo dos próximos 12 meses.
Nesse caso, uma estratégia possível é separar:
R$ 2.400 ÷ 12 = R$ 200 por mês.
Assim, quando a conta chegar, a família já terá reservado parte ou todo o recurso necessário.
Consequentemente, essa estratégia pode reduzir a dependência do cartão de crédito e de empréstimos para pagar compromissos previsíveis.
Aprenda a economizar também em casa
Como organizar o orçamento quando a renda varia?
Quem trabalha com vendas, comissões, serviços ou atividades autônomas precisa adaptar o orçamento à irregularidade dos recebimentos.
Nesse cenário, usar o melhor mês como referência pode criar compromissos difíceis de sustentar.
Por isso, uma alternativa é analisar os últimos meses e identificar uma base conservadora de renda.
Depois, se determinado mês superar essa referência, você pode direcionar o valor excedente para objetivos definidos previamente.
Porém, evite transformar automaticamente um mês excepcional em aumento permanente do padrão de consumo.
Além disso, separe claramente o dinheiro destinado às despesas da casa dos recursos relacionados à atividade profissional.
Crie uma reserva para imprevistos
A reserva financeira ajuda a absorver despesas inesperadas sem levar a família imediatamente ao crédito.
Problemas no carro, reparos domésticos, perda temporária de renda e outras situações podem surgir mesmo quando o orçamento está bem organizado.
Nesse ponto, o valor necessário depende das características de cada família.
Quem possui renda estável e poucos dependentes enfrenta uma realidade diferente de alguém com renda variável e várias pessoas dependendo do mesmo orçamento.
Por isso, em vez de tratar um único número como regra universal, avalie:
- estabilidade das fontes de renda;
- quantidade de dependentes;
- despesas essenciais;
- facilidade para gerar nova renda;
- existência de seguros;
- compromissos financeiros existentes.
Entretanto, formar uma reserva não exige grandes valores logo no começo. A constância costuma ser mais relevante do que esperar sobrar uma quantia elevada.
Eu comecei guardando R$ 50 por mês. Depois de alguns meses, consegui aumentar esse valor.
E se as despesas forem maiores que a renda?
Quando o orçamento está negativo, primeiramente, identifique a origem do déficit.
Em seguida, separe as despesas em três grupos:
- Essenciais: moradia, alimentação básica, saúde e necessidades indispensáveis.
- Ajustáveis: serviços, lazer, planos, assinaturas e hábitos cujo custo pode ser reduzido.
- Adiáveis: compras e projetos que podem esperar sem comprometer necessidades importantes.
Depois disso, analise dívidas e parcelamentos.
Juros elevados podem fazer uma dívida crescer rapidamente. Por isso, conheça o saldo devedor, a taxa, o número de parcelas e as condições de renegociação antes de tomar uma decisão.
Órgãos de defesa do consumidor e canais oficiais de negociação podem fornecer orientações para quem enfrenta dificuldades com dívidas.
[LINK EXTERNO: fonte oficial sobre renegociação de dívidas]
Como mostrado, cortar pequenos gastos pode ajudar, mas nem sempre resolve um déficit estrutural.
Por exemplo, se a renda é de R$ 4.000 e as despesas recorrentes chegam a R$ 5.000, existe uma diferença de aproximadamente R$ 1.000.
Nesse cenário, será necessário combinar redução de despesas, renegociação de compromissos ou aumento de renda até recuperar o equilíbrio financeiro.
Saiba Mais: fonte oficial sobre prevenção ao superendividamento
Estabeleça metas financeiras com valor e prazo
Uma meta financeira, dentro do planejamento financeiro doméstico, precisa mostrar quanto será necessário guardar e quando você pretende utilizar o dinheiro.
“Quero economizar” representa uma intenção.
Por outro lado, “quero guardar R$ 3.600 em 12 meses” representa uma meta mensurável.
Nesse caso:
R$ 3.600 ÷ 12 = R$ 300 por mês.
Dessa forma, o orçamento pode incorporar os R$ 300 como uma destinação mensal.
As metas podem envolver:
- formação da reserva financeira;
- quitação de dívidas;
- viagem;
- reforma;
- educação;
- compra de um bem;
- aposentadoria.
Como mostrei, transformar objetivos em valores mensais torna o planejamento mais concreto. Quando fiz essa conta simples, consegui, pela primeira vez, guardar dinheiro sem sentir que o valor estava “sobrando por sorte”.
Faça uma reunião financeira familiar
Quando várias pessoas utilizam a mesma renda familiar, todos precisam conhecer, dentro do possível, os objetivos e limites do orçamento.
Nesse sentido, uma conversa mensal curta pode ajudar bastante.
Apresente quanto entrou, quanto a família gastou, quais contas chegarão no próximo período e como estão as metas.
No entanto, a reunião não deve servir para procurar culpados.
Na verdade, seu objetivo é alinhar decisões.
Afinal, dificilmente um orçamento será sustentável se uma pessoa tenta economizar enquanto os demais integrantes da casa desconhecem os limites estabelecidos.
Crianças e adolescentes também podem participar de forma adequada à idade. Dessa maneira, eles aprendem desde cedo conceitos básicos de escolha, espera e prioridade.
Saiba mais: Como gastar menos no mercado
Erros que fazem o orçamento familiar fracassar:
Alguns problemas aparecem repetidamente quando uma família começa a organizar as contas. Por isso, vale conhecer os principais:
- Criar limites irreais: cortar todo o lazer de uma vez pode tornar o orçamento difícil de manter.
- Esquecer pequenos gastos: despesas frequentes de baixo valor podem representar uma quantia relevante no mês.
- Ignorar compras parceladas: uma parcela pequena pode parecer inofensiva. Porém, várias parcelas simultâneas comprometem a renda futura.
- Contar com dinheiro que ainda não entrou: bônus e renda extra incerta não devem sustentar despesas obrigatórias.
- Esquecer despesas anuais: sem planejamento, gastos previsíveis acabam parecendo emergências.
- Não revisar o planejamento: quando você cria um orçamento e deixa de atualizá-lo, ele rapidamente deixa de representar sua realidade.
Em geral, a simplicidade funciona melhor do que sistemas extremamente detalhados que ninguém consegue atualizar. Comigo, pelo menos, foi assim.
Planilha, aplicativo ou caderno: qual é melhor?
A melhor ferramenta é aquela que você realmente consegue utilizar de forma consistente.
Uma planilha facilita cálculos e comparações. Por outro lado, aplicativos podem automatizar parte dos registros. Já um caderno oferece simplicidade para quem prefere controlar as contas manualmente.
Ou seja, você não precisa utilizar uma tecnologia sofisticada para organizar as finanças.
O método precisa permitir, no mínimo, registrar:
- receitas;
- despesas;
- categorias;
- vencimentos;
- dívidas;
- saldo mensal;
- reservas;
- metas.
Em resumo, a ferramenta é secundária. O hábito de registrar, analisar e planejar sustenta o controle financeiro.
Transforme o orçamento em uma rotina, não em uma tarefa de emergência
A organização financeira funciona melhor quando acontece continuamente, e não apenas quando surge uma dívida.
Para isso, reserve alguns minutos por semana para registrar movimentações. Além disso, faça uma revisão mais completa no fechamento de cada mês.
Compare o planejado com aquilo que realmente aconteceu.
Se o mercado ficou mais caro do que o previsto, investigue o motivo. Por outro lado, se determinada categoria ficou abaixo do limite, decida conscientemente o destino da diferença.
Assim, essa comparação cria informações úteis para o mês seguinte.
Com alguns ciclos de acompanhamento, o orçamento tende a ficar cada vez mais próximo da realidade. No meu caso, por exemplo, foi esse acompanhamento contínuo que transformou o planejamento financeiro doméstico de uma obrigação chata em um hábito natural.
Conclusão
Construir um orçamento familiar do zero significa transformar números espalhados em informações que ajudam você a tomar decisões melhores.
Primeiramente, conheça a renda. Depois, registre e classifique as despesas, planeje as contas futuras e estabeleça metas. Por fim, faça revisões periódicas para manter o sistema funcionando.
Um planejamento financeiro doméstico eficiente não precisa ser perfeito no primeiro mês. Na verdade, ele precisa ser realista o suficiente para continuar fazendo parte da rotina.
Foi assim, aos poucos, que eu saí do “não sei para onde vai meu dinheiro” para um controle real das minhas contas.
Por isso, comece registrando receitas e despesas do último mês. Depois, projete o próximo. Essa comparação simples já pode revelar os principais ajustes e mostrar qual deve ser sua próxima decisão financeira.
FAQ
Como fazer um planejamento financeiro doméstico?
Comece registrando toda a renda líquida da família e todas as despesas por pelo menos 30 dias. Depois, classifique os gastos em fixos, variáveis e eventuais, calcule o saldo mensal e estabeleça limites compatíveis com sua realidade. Além disso, reserve valores para objetivos, despesas futuras e imprevistos.
Como montar um orçamento familiar mensal?
Primeiro, liste as receitas e despesas previstas para o mês. Em seguida, inclua contas fixas, gastos variáveis, parcelas, despesas eventuais e valores destinados às reservas. Por fim, confirme se as receitas conseguem cobrir o planejamento antes de assumir novos compromissos.
O que deve entrar no orçamento familiar?
O orçamento deve incluir todas as receitas e despesas relevantes. Assim, considere moradia, alimentação, transporte, saúde, educação, dívidas, lazer, assinaturas, compras parceladas, gastos sazonais e reservas financeiras. Além disso, registre pequenos valores recorrentes que costumam passar despercebidos.
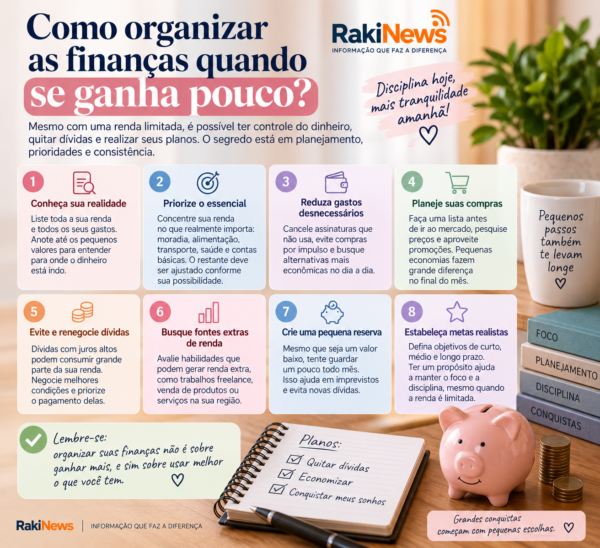
Como organizar as finanças quando se ganha pouco?
Primeiramente, conheça exatamente os gastos essenciais e identifique despesas que permitem ajustes. Entretanto, quando os custos básicos já consomem toda a renda, pequenos cortes podem não resolver o problema. Nesse caso, avalie alternativas como renegociar dívidas, rever despesas maiores e buscar possibilidades concretas de ampliar a renda.
Qual a melhor forma de controlar os gastos da família?
A melhor forma é aquela que você consegue manter continuamente. Por isso, escolha uma planilha, aplicativo ou caderno que permita registrar receitas, despesas, vencimentos, dívidas, metas e saldo mensal. Além disso, reserve alguns minutos por semana para atualizar as informações.